Geschäftsentwicklung 1. Halbjahr 2026
Resiliente Schweizer Wirtschaft
Der Konflikt im Nahen Osten führte über höhere Energiepreise zu einem leichten Anstieg der Inflation. Da sich der mittelfristige Inflationsdruck jedoch kaum veränderte, beliess die Schweizerische Nationalbank (SNB) ihren Leitzins im Juni 2026 unverändert bei null Prozent. Während die Europäische Zentralbank ihre Leitzinsen anhob, hielt die US-Notenbank Fed ihr Zinsniveau konstant.
Für die Weltwirtschaft stellt die Eskalation des Irankriegs einen weiteren Belastungsfaktor dar. Im Basisszenario der LUKB wird jedoch davon ausgegangen, dass die Auswirkungen auf die Energieversorgung begrenzt bleiben und der Anstieg der Inflation nur vorübergehend ist. Entsprechend wird weiterhin mit einem moderaten globalen Wirtschaftswachstum gerechnet, auch wenn die konjunkturellen Risiken zugenommen haben.
Die Schweizer Wirtschaft zeigte sich erneut weitgehend resilient und ist aufgrund ihrer vergleichsweise hohen Energieeffizienz gut positioniert. Bleiben die Auswirkungen des Konflikts begrenzt, wird für das Jahr 2026 ein Wirtschaftswachstum von rund 1.2 % erwartet.
Wunschgemässer Start in die neue Strategieperiode
Die LUKB möchte sich bis 2030 zu einer der führenden fünf Universalbanken der Schweiz entwickeln. Diese Ambition lässt sich in ein qualitatives Positionierungsziel fassen: Champion im Wirtschaftsraum Luzern mit starker regionaler Verankerung und Spezialistin in der Schweiz mit gezielt ausgebauten nationalen Geschäftsfeldern rund ums Finanzieren, Anlegen und Vorsorgen.
Quantitativ wird der Umsetzungsfortschritt der Strategie «LUKB30» an ausgewählten finanziellen Strategiezielen gemessen:
- Konzerngewinn
- Zinsunabhängige Erträge
- Nettowachstum Vermögensverwaltungs- und Vermögensberatungsmandate
- Nettowachstum Kreditgeschäft
- Cost-Income-Ratio
In einem mehrheitlich positiven wirtschaftlichen Umfeld erzielt die LUKB ein erstes Halbjahresergebnis in der neuen Strategieperiode, das in die strategisch angestrebte Richtung zeigt.
Erläuterungen zur Erfolgsrechnung
Deutlich gestärkte Ertragskraft
Die LUKB konnte den Geschäftsertrag im ersten Halbjahr 2026 um 21.8 Millionen Franken respektive 6.3 % auf 369.2 Millionen Franken steigern. Dies, obwohl die Vorjahreszahlen noch von positiven Leitzinssätzen sowie vom sehr volatilen Marktumfeld profitieren konnten.
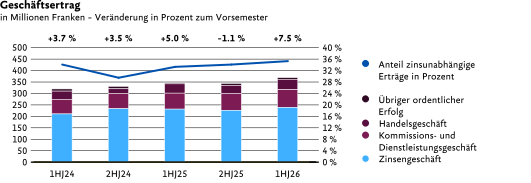
Im ersten Semester 2026 weist die LUKB einen Erfolg aus dem Zinsengeschäft von 238.9 Millionen Franken aus. Ein Plus von 3.1 % auf der Basis einer Vorjahresperiode, die noch von einem positiven Zinsumfeld profitieren konnte.
Beim Ergebnis aus dem Kommissions- und Dienstleistungsgeschäft übertrifft die LUKB nach den ersten sechs Monaten 2026 mit 77.5 Millionen Franken den Vorjahreswert um 7.7 Millionen Franken beziehungsweise 11.1 %. Dieser Zuwachs ist in erster Linie auf höhere bestandesabhängige Erträge bei den Vermögensverwaltungs- und Vermögensberatungsmandaten zurückzuführen.
Der Erfolg aus dem Handelsgeschäft ist mit 45.5 Millionen Franken im Vergleich zur Vorjahresperiode um 4.9 Millionen Franken höher (+12.1 %). Getragen wurde diese positive Entwicklung primär durch die Strukturierten Produkte, die insbesondere im zweiten Quartal 2026 von einer Beruhigung an den Finanzmärkten und einer allgemein börsenfreundlichen Stimmung profitieren konnten.
Mit 7.3 Millionen Franken liegt der Übrige ordentliche Erfolg des ersten Halbjahres 2026 um 2.0 Millionen Franken über demjenigen der Vorjahresperiode (+38.4 %). Haupttreiber sind die von der Bank gehaltenen Beteiligungstitel, wobei die LUKB bei deren Veräusserung sehr zurückhaltend agierte, sodass die stillen Reserven um weitere 3.6 Millionen Franken zugenommen haben.
Insgesamt nahmen die zinsunabhängigen Erträge im ersten Halbjahr 2026 um 12.7 % auf 130.3 Millionen Franken zu.
Planmässige Entwicklung des Geschäftsaufwands
Mit 170.9 Millionen Franken liegt der Geschäftsaufwand im ersten Halbjahr 2026 um 5.7 % höher als in der Vorjahresperiode. Der Zuwachs ist unter anderem auf Umsetzungsmassnahmen der neuen Strategie «LUKB30» sowie auf die zur Erfüllung der vielfältigen Kundenbedürfnisse notwendigen Pensenerhöhungen zurückzuführen.
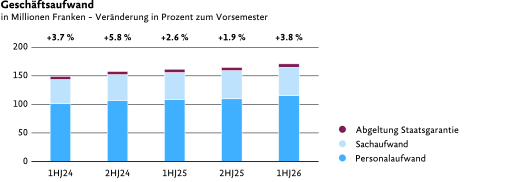
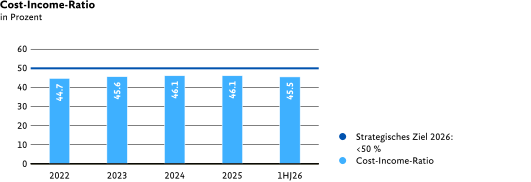
Der Personalaufwand – die mit 115.6 Millionen Franken gewichtigste Aufwandposition – fällt im ersten Halbjahr 2026 um 6.9 Millionen Franken höher aus als in der vergleichbaren Vorjahresperiode (+6.4 %). Der Personalbestand hat von 1'206.2 auf 1'226.0 Pensen (Vollzeitstellen) zugenommen. Dank der sehr positiven Entwicklung der Erträge konnte die Cost-Income-Ratio trotzdem mit 45.5 % auf tiefem Niveau gehalten werden (per 31.12.2025: 46.1 %).
Höchster Halbjahres-Konzerngewinn seit der Gründung
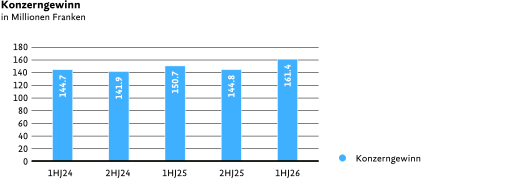
Dank den erzielten Ertragssteigerungen und der hohen Kostendisziplin konnte die LUKB ihren Konzerngewinn im ersten Halbjahr 2026 gegenüber der Vorjahresperiode um 7.1 % von 150.7 Millionen Franken auf 161.4 Millionen Franken steigern. Dies ist der höchste Halbjahres-Konzerngewinn in der Geschichte der LUKB.
Erläuterungen zur Bilanz
Zunahme der mandatierten Kundengelder
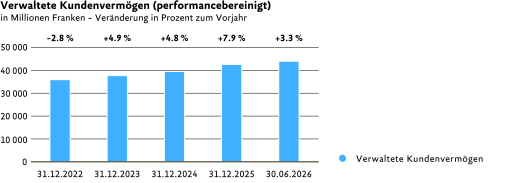
Insgesamt verwaltet die LUKB per Mitte 2026 Kundenvermögen («Assets under Management» [AuM]) in der Höhe von 43.993 Milliarden Franken. Das sind 1.386 Milliarden Franken mehr als Ende 2025 (+3.3 %). Dieses Wachstum teilt sich auf in den Nettoneugeldzuwachs von 709 Millionen Franken und die positive Performance von 677 Millionen Franken.
Die für ein nachhaltiges Wachstum der zinsunabhängigen Erträge zentralen Vermögensverwaltungs- und Vermögensberatungsmandate nahmen im ersten Halbjahr 2026 um 806.1 Millionen Franken auf 18.212 Milliarden Franken zu.
Stabile Kundenausleihungen
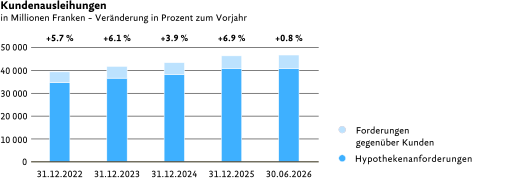
Per Mitte 2026 betrug das Volumen der Kundenausleihungen der LUKB insgesamt 46.717 Milliarden Franken (Ende 2025: 46.353 Milliarden Franken), was einer Zunahme von 0.8 % entspricht. Von diesem Bestand entfallen 40.890 Milliarden Franken auf Hypothekarforderungen (Ende 2025: 40.918 Milliarden Franken). Die Zunahme der Ausleihungen ist somit ausschliesslich auf die Forderungen gegenüber Kunden (+392 Millionen Franken) zurückzuführen. Nach dem bedeutenden Ausleihungswachstum im Jahr 2025 (+6.9 %) agierte die LUKB im ersten Halbjahr 2026 bewusst zurückhaltender. Bedeutend zurückgegangen sind die Hypothekarkredite an die preissensitive Kundengruppe der dem Kollektivanlagengesetz (KAG) unterstellten Immobiliengesellschaften.
Kapitalbasis weiter gestärkt
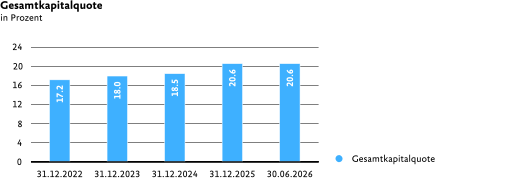
Dank der umsichtigen Ausleihungspolitik und weiteren Optimierungen bei der Besicherung der Ausleihungen konnten die risikogewichteten Aktiven (RWA) trotz dieses Volumenwachstums leicht um 68 Millionen Franken gesenkt werden. Damit stieg die CET1-Quote auf 14.9 % per 30. Juni 2026, womit das strategische Mindestziel von über 14 % erfüllt ist. Durch gezielte Steuerungsmassnahmen wird die LUKB ihre Profitabilität in Zukunft weiter ausbauen und gleichzeitig eine CET1-Quote zwischen 14.2 bis 14.9 % anstreben. Die Gesamtkapitalquote blieb per Ende Juni 2026 unverändert bei 20.6 % und damit im oberen Bereich der angestrebten Bandbreite von 19 bis 21 % (31.12.2025: 20.6 %). Dabei ist berücksichtigt, dass per 30. Juni 2026 bei den nachrangigen Anleihen 80 Millionen Franken weniger den Eigenmitteln angerechnet werden können.
Die solide Bilanz und die hohe finanzielle Stabilität der LUKB spiegeln sich auch in den Ratingbestätigungen wider: S&P bestätigte am 23. April 2026 das Credit Rating von AA+/Stable/A-1+; MSCI am 1. Juni 2026 das ESG Risk Rating von AA.
Ausblick für das zweite Halbjahr 2026
Die LUKB konnte die Ertragskraft im vergangenen Semester klar oberhalb der eigenen Vorgaben steigern. Treiber waren sowohl das Zinsengeschäft wie auch die zinsunabhängigen Erträge. Auch wenn analog zu den Vorjahren die Ertragskraft im zweiten Halbjahr unterhalb des Vorsemesters liegen dürfte, erwarten wir ein Wachstum beim Konzerngewinn. Aktuell geht die LUKB davon aus, dass der Konzerngewinn 2026 im Zielband von 305 bis 320 Millionen Franken liegen dürfte (2025: 295.5 Millionen Franken). Dabei stehen dem höheren Prognosewert auch weitere (globale) Risikofaktoren gegenüber, deren Auswirkungen nur schwierig abgeschätzt werden können.
Finanzielle Strategieziele «LUKB30»
Strategische Zielgrösse | 6M 2026 | Zielwert 2026 | Zielwert 2030 |
Konzerngewinn | 161.4 Millionen Franken | 305 bis 320 Millionen Franken1) | > 340 Millionen Franken |
Zinsunabhängige Erträge | 130.3 Millionen Franken | > 240 Millionen Franken | > 310 Millionen Franken |
Nettowachstum Vermögensverwaltungs- und Vermögensberatungs-Mandate (performancebereinigt) | 806.1 Millionen Franken | > 1.2 Milliarden Franken | > 1.8 Milliarden Franken |
Nettowachstum Kreditgeschäft (pro Jahr) | 0.8 % | 3.5 bis 5.5 % | 2.5 bis 4.0 % |
Cost-Income-Ratio | 45.5 % | < 50 % | < 50 % |
1)Ziel erhöht per August 2026 (bisher > 295 Millionen Franken)